
Amadeus Bender | Diplom-Finanzwirt (FH)
nach DIN EN ISO/IEC 17024 zertifizierter Sachverständiger für Immobilienbewertung
Amadeus Bender | Diplom-Finanzwirt (FH)
nach DIN EN ISO/IEC 17024 zertifizierter Sachverständiger für Immobilienbewertung
Wenn die geburtenstarken Jahrgänge älter werden, so die verbreitete Erwartung, müssten immer mehr Eigenheime durch Erbfälle, Umzüge in kleinere Wohnungen oder die Finanzierung von Pflegekosten auf den Markt gelangen. Unter dem Schlagwort „Silver Tsunami“ wird deshalb bisweilen eine regelrechte Verkaufswelle mit sinkenden Immobilienpreisen vorhergesagt.
Ein Blick auf die Altersstruktur in Stadt und Landkreis Kassel bestätigt zwar den demografischen Ausgangspunkt – nicht aber zwangsläufig diese Schlussfolgerung. Wahrscheinlicher als eine plötzlich hereinbrechende Welle ist ein langsamer, regional unterschiedlich ausgeprägter Anstieg des Immobilienangebots. Hinzu kommt: Selbst ein wachsendes Angebot macht Wohneigentum nicht automatisch erschwinglich. Entscheidend bleiben auch der bauliche und energetische Zustand der Gebäude, notwendige Investitionen, Finanzierungskosten und die konkrete Nachfrage vor Ort. Der folgende Beitrag ordnet ein, was vom „Silver Tsunami“ in der Kasseler Region tatsächlich zu erwarten ist.
1. Was ist der „Silver Tsunami“?
2. Was die Daten für Stadt und Landkreis Kassel zeigen - und was nicht
3. Wie Immobilien im Alter und im Erbfall auf den Markt gelangen
4. Warum daraus keine plötzliche Verkaufswelle wird
5. Wo das Immobilienangebot dennoch wachsen dürfte
6. Warum mehr Angebot nicht automatisch Preisverfall bedeutet
7. Warum niedrigere Kaufpreise allein nicht reichen
8. Was der Wandel für den Verkehrswert von Immobilien in der Kasseler Region bedeutet
9. Baujahr und Restnutzungsdauer: Warum das Alter einer Immobilie allein wenig aussagt
10. Fazit: Eher demografischer Wellengang als „Silver Tsunami“
Der Ausdruck „Silver Tsunami“ ist kein feststehender demografischer oder immobilienwirtschaftlicher Fachbegriff. Er ist vielmehr eine bildhafte Zuspitzung: Das „Silber“ steht für eine alternde Bevölkerung, während der „Tsunami“ eine plötzlich hereinbrechende und kaum aufzuhaltende Flutwelle suggeriert. Der Begriff wurde zunächst in den USA in größerer Verbreitung verwendet, um die dortigen wirtschaftlichen und gesellschaftlichen Folgen des zunehmenden Alters der Generation der sogenannten Babyboomer zu beschreiben. Mittlerweile hat er auch Eingang in die Diskussion über die künftigen sozioökonomischen Entwicklungen in Deutschland und insbesondere die Bedeutung dieser Entwicklung für die deutschen Immobilienmärkte gefunden.
Die Zuordnung einzelner Jahrgänge zu bestimmten Generationen wie den Babyboomern erfolgt nicht einheitlich. Während in den USA vorrangig die Jahrgänge 1946 bis 1964 den Babyboomern zugeordnet werden, finden sich in Deutschland die geburtenstarken Jahrgänge etwas später, nämlich vor allem in den Jahren 1955 bis 1969. Laut Angaben des Statistischen Bundesamtes wurden über weite Teile dieses Zeitraums jährlich mehr als eine Million Kinder geboren.
Diese zahlenmäßig starke Generation befindet sich bereits seit einigen Jahren im Übergang in den Ruhestand. Hierbei handelt es sich jedoch nicht um ein punktuelles Ereignis, sondern um einen Prozess, der, je nach individuellem Renteneintrittsalter zwischen 63 und 67 Jahren, noch bis in die zweite Hälfte der 2030er Jahre andauern wird. Entsprechend wächst der Bevölkerungsanteil, für den Fragen des altersgerechten Wohnens, möglicher Pflegebedürftigkeit und der Weitergabe des eigenen Vermögens an Bedeutung gewinnen, stetig weiter an. Der demografische Wandel stellt damit jedoch die gesamte deutsche Gesellschaft vor verschiedene Herausforderungen: Nach Berechnungen des Statistischen Bundesamtes wird im Jahr 2035 etwa jede vierte Person in Deutschland 67 Jahre oder älter sein.
Die Rede vom „Silver Tsunami“ überträgt diese Entwicklung auf den Immobilienmarkt. Ihr liegt eine zunächst einleuchtende Wirkungskette zugrunde: Mehr als die Hälfte aller Haushalte mit Personen über 65 Jahren leben in den eigenen vier Wänden. Ändern sich die Lebensumstände, zum Beispiel aufgrund eines Umzugs in eine kleinere Wohnung oder in eine Pflegeeinrichtung, oder verstirbt der Eigentümer, so könnte das zu einem Wachstum des Immobilienangebots führen. Wenn innerhalb eines relativ kurzen Zeitraums sehr viele solcher Objektangebote auf eine begrenzte Zahl potenzieller Käufer treffen und das Angebot damit die Nachfrage übersteigt, kann dies preisdämpfend wirken.
Der Begriff verdichtet damit ein Geflecht verschiedenster, teilweise nur schwer quantifizierbarer Einflussfaktoren zu einem eingängigen Schlagwort als Wirkungshypothese - dabei jedoch zwangsläufig zulasten der Differenzierung. Denn ein alters- oder erbfallbedingter Nutzungs- oder Eigentumswechsel muss sich nicht zwingend in Form einer Immobilienanzeige bemerkbar machen. Und auch ein wachsendes Angebot führt für sich genommen nicht zwangsläufig zu sinkenden Preisen.
Ob dieser Effekt des „Silver Tsunami“ tatsächlich in der Kasseler Region in relevantem Ausmaß zum Tragen kommt, steht damit keineswegs in Stein gemeißelt. Zur näheren Einordnung dieser These lohnt sich daher zunächst ein Blick auf die geburtenstarken Jahrgänge in Stadt und Landkreis Kassel - und darauf, was sich aus deren Anteil an der Bevölkerung tatsächlich vernünftig prognostizieren lässt.
Die demografische Ausgangslage lässt sich für die Region Kassel recht gut beschreiben. Auf Basis der vom Hessischen Statistischen Landesamt fortgeschriebenen Bevölkerungsdaten zum 31. Dezember 2025 lebten in der Stadt Kassel 196.799 Menschen, im Landkreis Kassel 230.063 Menschen. Die von mir aus den Einjahresdaten gebildeten Fünfjahresgruppen zeigen dabei zwei deutlich unterschiedliche Profile: Die Stadt ist stark von den Altersgruppen der 25- bis 34-Jährigen geprägt, während im Landkreis die geburtenstarken Jahrgänge zwischen 55 und 69 Jahren wesentlich stärker hervortreten.
In der Stadt entfallen rund 31.500 Personen beziehungsweise 16,0 Prozent der Bevölkerung auf die Altersgruppen 25 bis 34 Jahre. Im Landkreis sind es etwa 23.200 Personen oder 10,1 Prozent. Umgekehrt gehören in der Stadt rund 38.100 Einwohnerinnen und Einwohner – 19,4 Prozent – zu den hier markierten Jahrgängen von 55 bis 69 Jahren. Im Landkreis sind es rund 55.200 Menschen und damit knapp 24,0 Prozent. Auch der Anteil der mindestens 80-Jährigen liegt im Landkreis mit 8,0 Prozent höher als in der Stadt mit 6,4 Prozent. Die Grafik macht damit sichtbar, dass der demografische „Bauch“ im Landkreis breiter und weiter nach oben verschoben ist.
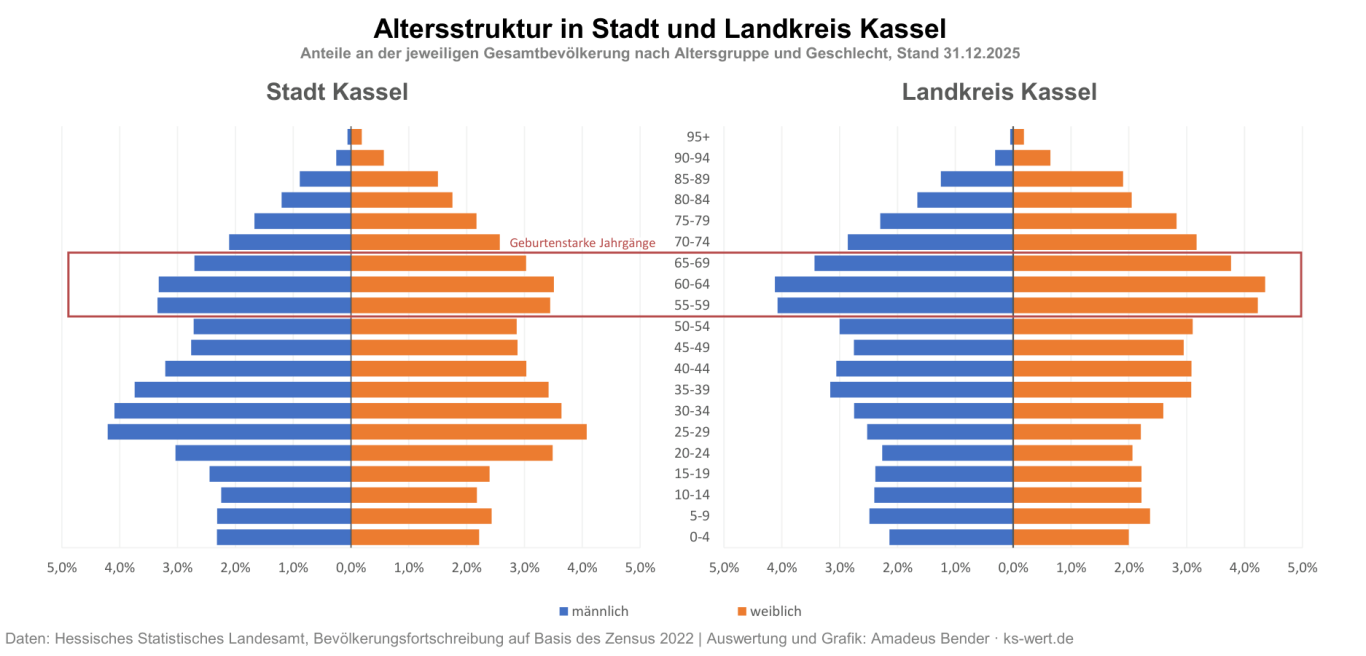
Diese Unterschiede sind immobilienwirtschaftlich von Bedeutung. Sie sprechen dafür, dass altersbedingte Eigentumsübergänge im Landkreis früher und relativ zur Bevölkerung zahlreicher auftreten können als in der Stadt. Ein Teil dieses Unterschieds dürfte auf die vielfach dokumentierte "Landflucht" jüngerer Erwachsener zurückzuführen sein - also auf Wanderungsbewegungen in Richtung der Ausbildungs- und Arbeitsmarktzentren. Die Daten erklären zugleich, weshalb eine pauschale Aussage für „den Kasseler Immobilienmarkt“ zu kurz greift. Wolfsanger, Bad Wilhelmshöhe, Vellmar, Baunatal, der Altkreis Wolfhagen oder eine kleinere Gemeinde am Rand des Reinhardswaldes sind keine frei austauschbaren, sondern nur verwandte Teilmärkte. Bevölkerungsstruktur, Arbeitsplatznähe, Infrastruktur und das jeweils vorhandene Angebot an Immobilien unterscheiden sich teils deutlich.
Auch die langfristige Bevölkerungsvorausberechnung des Hessischen Statistischen Landesamtes passt eher zu einer differenzierten als zu einer übermäßig dramatisierenden Lesart. Für die Stadt Kassel wird bis 2050 gegenüber 2024 lediglich ein Rückgang um 1,1 Prozent modelliert und für den Landkreis ebenfalls nur ein Rückgang von 1,4 %. Hessenweit steigt der Anteil der mindestens 65-Jährigen im selben Zeitraum jedoch von 21,7 auf 27,3 Prozent. Die Einwohnerzahl kann also relativ stabil bleiben, während sich die Altersstruktur deutlich verändert. Gerade für die Stadt bedeutet das: Alterung ist nicht mit flächendeckendem Bevölkerungsverlust gleichzusetzen. Es wird auch in Zukunft weiter "gewohnt".
Gleichermaßen gibt es auch entscheidende Aspekte, die nicht aus den Alterspyramiden hervorgehen. Sie enthalten keine Angaben darüber, wer Wohneigentum besitzt, um welche Objektarten es sich handelt, ob Belastungen im Grundbuch bestehen, in welchem baulichen Zustand sich die Immobilien befinden und ob die Eigentümerinnen und Eigentümer überhaupt einen Verkauf erwägen. Zwei gleich alte Menschen können in völlig unterschiedlichen Situationen leben: Die eine Person bewohnt ein modernisiertes und abbezahltes Reihenhaus gemeinsam mit der Familie; die andere allein ein großes, seit Jahrzehnten kaum verändertes Einfamilienhaus, auf dem noch eine erhebliche Darlehensverbindlichkeit lastet. Aus dem Geburtsjahr folgt weder eine identische Wohnsituation noch ein identischer Handlungsdruck.
Die Grafik beschreibt daher ein demografisches Potenzial für künftige altersbedingte Nutzungs- und Eigentumswechsel, aber keine Zahl künftiger Verkaufsfälle. Zwischen einer starken Alterskohorte und einem notariell beurkundeten Kaufvertrag liegen zahlreiche private Entscheidungen und Lebensverläufe. Genau hier liegt der Unterschied zwischen reinen demografischen Daten und echtem Marktgeschehen.
Wer eine Immobilie besitzt, verkauft diese im Alter nicht automatisch, sondern konkrete Lebensereignisse bewegen ihn dazu, die Immobilie auf den Markt zu bringen. Typisierend lassen sich vier Anlässe unterscheiden: die freiwillige Verkleinerung der Wohnsituation, eine Pflege- oder Unterbringungssituation, der Tod der Eigentümerin oder des Eigentümers und ein anderweitiger Finanzbedarf. Diese Anlässe können zusammenfallen, müssen es aber nicht. Vor allem verlaufen sie zeitlich nicht gleichförmig und verteilen sich auch nicht auf alle Bevölkerungsgruppen gleich.
Ein Einfamilienhaus wird in den meisten Fällen für das Vorhandensein von einem oder mehreren Kindern konzipiert oder als Bestandsobjekt in einer Familienphase erworben. Sind die Kinder später erwachsen und ausgezogen, ist das Haus für das verbleibende Elternpaar gemessen am tatsächlichen Platzbedarf häufig deutlich zu groß. Auch nach einer Trennung oder Scheidung kann sich der reale Platzbedarf massiv verändert haben. Die laufende Unterhaltung von Gartenflächen und nicht benötigten Räumen stellen ebensosehr eine Herausforderung dar, wie bei zunehmender Alterung auch Treppen und die gewöhnliche Haushaltspflege.
Dennoch bevorzugt es die Mehrheit der Eigentümer, in ihrem Objekt wohnen zu bleiben. Die eigene Immobilie bietet Vertrautheit und Erinnerungen und stellt meist den sozialen Lebensmittelpunkt dar. Zudem muss eine kleinere, barrierearme Wohnung am gewünschten Ort verfügbar und bezahlbar sein. Nach möglicherweise Jahrzehnten im eigenen Haus können inzwischen deutlich gestiegene Mieten einen Wechsel in eine kleinere Mietwohnung zudem wirtschaftlich unattraktiv machen. Ist die gewünschte, altersgerechte Wohnung zu teuer oder liegt zu weit vom gewohnten Umfeld entfernt, fehlt somit selbst bei grundsätzlicher Bereitschaft zu einem Umzug das adäquate Angebot.
Die Wohnforschung bezeichnet das lange Verbleiben in der nach der Familienphase eigentlich zu groß gewordenen Wohnung als Remanenzeffekt. Untersuchungen des Bundesinstituts für Bau-, Stadt- und Raumforschung (BBSR) zur residentiellen Mobilität im Alter zeigen, dass Bindungen an Wohnung und Quartier einen erheblich stärkenden Einfluss auf diesen Remanenzeffekt haben. Der Wunsch nach Verkleinerung ist deshalb als Möglichkeit ernst zu nehmen, führt aber dennoch in vielen Fällen nicht unmittelbar zu einer Veräußerung der Immobilie.
In der Debatte wird die eintretende Pflegebedürftigkeit eines Eigentümers oft als unmittelbarer Freisetzungsmechanismus für Wohnraum betrachtet. Die amtlichen Zahlen widersprechen dieser Annahme. Ende 2023 waren in Deutschland knapp 5,7 Millionen Menschen pflegebedürftig; nach Angaben des Statistischen Bundesamtes wurden 86 Prozent beziehungsweise rund 4,9 Millionen von ihnen zu Hause versorgt. Nur 14 Prozent lebten vollstationär in Pflegeheimen. Pflege kann also einen Verkauf auslösen. Dennoch handelt es sich hierbei nicht um den Regelfall.
Selbst beim Umzug in ein Alten- oder Pflegeheim oder bei alternativen Wohnformen im Alter bleibt die weitere Verwendung des Eigenheims offen. Ehepartner oder andere Angehörige können im Haus wohnen bleiben. Es kann zunächst leer stehen, vermietet oder innerhalb der Familie übertragen werden.
Ein Verkauf rückt häufiger erst dann in den Fokus, wenn Eigenmittel zur Deckung nicht gedeckter Pflegekosten fehlen und die Immobilie sozialrechtlich als verwertbares Vermögen einzusetzen ist. Auch steigt die Wahrscheinlichkeit einer Veräußerung, wenn die Unterhaltung des Objekts nicht mehr zu leisten ist. Der Verkauf ist damit eine mögliche Finanzierungsentscheidung, aber längst kein Automatismus des Pflegegrades.
Mit dem Tod geht das Eigentum auf die Erben über. Doch auch hier folgt auf den Erbfall nicht zwingend ein Verkaufsangebot. Ein Alleinerbe kann selbst einziehen - unter bestimmten Voraussetzungen sogar erbschaftsteuerlich begünstigt -, vermieten, das Haus als Zweitwohnsitz behalten oder es im Zuge seiner eigenen vorweggenommenen Erbfolge an die nächste Generation weiterreichen. In einer Erbengemeinschaft besteht zwar häufiger der Wunsch nach einer zügigen Auseinandersetzung. Zugleich können aber Abstimmungen, Wertermittlung, Räumung, Grundbuchberichtigung und die Klärung steuerlicher Fragen den Prozess über Monate oder Jahre, in Einzelfällen sogar jahrzehntelang strecken.
Die hessische Erbschaft- und Schenkungsteuerstatistik 2025 belegt: Es werden erhebliche Vermögenswerte übertragen. Sie erfasste im Jahr 2025 Erwerbe von 14,3 Milliarden Euro und damit 49,2 Prozent mehr als im Vorjahr. Davon entfielen 9,2 Milliarden Euro auf Erbschaften und 5,1 Milliarden Euro auf Schenkungen. Die Zahlen dürfen jedoch weder mit dem gesamten jährlichen Erbvolumen noch mit den im Jahr 2025 eingetretenen Erbfällen gleichgesetzt werden. Viele Übertragungen bleiben aufgrund von Freibeträgen außerhalb der Statistik, während andererseits auch Erwerbe enthalten sind, deren zugrunde liegender Erbfall bereits einige Jahre zurückliegt. Die Statistik zeigt damit dennoch deutlich, welche enorme wirtschaftliche Größenordnung generationenübergreifende Vermögensübergänge bereits heute erreichen.
Ein Verkauf kann schließlich auch ohne Pflegefall oder Erbschaft sinnvoll werden: zur Ablösung von Krediten, Finanzierung altersgerechter Umbauten, Unterstützung von Kindern oder Enkeln, Aufteilung nach einer Scheidung oder schlicht zur Umwandlung gebundenen Vermögens in frei verfügbare Mittel. Je größer der finanzielle Druck, desto kürzer kann allerdings der verfügbare Entscheidungshorizont ausfallen. Damit sinkt auch der Spielraum, einen wirtschaftlich attraktiven Verkaufszeitpunkt abzuwarten. Fehlt dieser Druck, besteht dagegen oft kein Grund, ausgerechnet dann zu veräußern, wenn die Marktbedingungen ungünstig sind.
Die Vorstellung einer plötzlich einsetzenden Verkaufswelle beruht letztlich auf einer recht einfachen Rechnung: Eine besonders große Generation wird älter - also müssen auch besonders viele ihrer Immobilien ungefähr gleichzeitig auf den Markt gelangen. Bei näherer Betrachtung verliert diese Vorstellung jedoch schnell an ihrer vermeintlichen Eindeutigkeit.
Schon die zeitliche Dimension allein spricht gegen ein punktuelles Ereignis. Zwischen den hier den Babyboomern zugerechneten Jahrgängen 1955 und 1969 liegen 15 Jahre. Hinzu kommen erhebliche Unterschiede bei Renteneintritt, Gesundheit, Lebenserwartung, Familienstand, Vermögen und Wohnsituation. Ein 71-jähriger Eigentümer kann sein Haus morgen verkaufen, in zehn Jahren an seine Kinder übertragen oder noch zwei Jahrzehnte selbst darin wohnen. Der demografische Wandel vollzieht sich daher zwar stetig, aber eben nicht an einem gemeinsamen Stichtag.
Ebenso leicht wird in der öffentlichen Diskussion der eigentlich relevante Nenner übersehen. Immobilien gelangen schon heute fortlaufend auf den Markt: aufgrund von Todesfällen und Erbschaften, Scheidungen, beruflich bedingten Umzügen, finanziellen Veränderungen oder schlicht deshalb, weil Eigentümer ihre Wohnsituation verändern möchten. Die entscheidende Frage lautet daher nicht, ob in den kommenden Jahren mehr altersbedingte Anlässe hinzukommen werden. Das erscheint angesichts der Altersstruktur durchaus plausibel und wahrscheinlich. Entscheidend ist vielmehr, wie groß dieser zusätzliche Anteil im Verhältnis zum normalen Transaktionsgeschehen tatsächlich ausfällt - und ob ihm weiterhin eine hinreichende Nachfrage gegenübersteht.
Diese Trennung zwischen Vermögensübergang und tatsächlichem Verkauf deckt sich auch mit meinen eigenen beruflichen Erfahrungen. Während meiner Tätigkeit in der hessischen Finanzverwaltung war seit etwa 2019 eine spürbare Zunahme steuerlich relevanter Erbfälle wahrnehmbar. Diese Beobachtung passt zu den Angaben des Hessischen Ministeriums der Finanzen, wonach die Zahl der Erbschaft- und Schenkungsteuerfälle allein seit 2015 um rund 30 Prozent gestiegen ist. Im Jahr 2024 wurden hessenweit etwa 140.000 solcher Fälle bearbeitet.
Ein deutlich anderes Bild zeigt sich bislang jedoch auf dem Immobilienmarkt. Als Mitglied des Gutachterausschusses für Immobilienwerte für den Bereich der Landkreise Kassel und Waldeck-Frankenberg konnte ich in den vergangenen Jahren vielmehr eine gegenläufige Entwicklung beobachten: Mit der Zinswende, der stark gestiegenen Inflation und den wirtschaftlichen Unsicherheiten seit Beginn des russischen Angriffskrieges gegen die Ukraine ging die Zahl der tatsächlich abgeschlossenen Grundstückskaufverträge erheblich zurück. Auch landesweit sank die Zahl der Kaufverträge 2023 gegenüber dem Vorjahr um rund 16 Prozent; 2024 setzte zwar wieder eine deutliche Erholung ein, das regionale Marktgeschehen hat sich nach meiner Wahrnehmung jedoch bislang nicht durchgehend auf das Niveau der Jahre vor den jüngsten Krisen zurückbewegt.
Mehr Erbfälle haben sich damit jedenfalls bislang nicht in einer entsprechenden Verkaufswelle niedergeschlagen. Das beobachtete Marktgeschehen ist vielmehr mit der Annahme vereinbar, dass Eigentümer und Erben eine schwache oder unsichere Marktphase zumindest teilweise aussitzen können und dies auch tun. Ob mit einer weiteren Stabilisierung der Finanzierungs- und Marktbedingungen bislang zurückgehaltene Immobilien verstärkt zum Verkauf angeboten werden, bleibt abzuwarten.
Hinzu kommt der bereits beschriebene Remanenzeffekt. Auch im hohen Alter besteht eine erhebliche Neigung, möglichst lange in der vertrauten Wohnung oder dem eigenen Haus zu verbleiben. Nach Angaben des statistischen Bundesamtes lebten im Jahr 2022 rund 96 Prozent der Menschen ab 65 Jahren weiterhin im eigenen Zuhause und lediglich rund vier Prozent in Gemeinschaftsunterkünften wie Alten- und Pflegeheimen. Wie bereits die Pflegestatistik zeigt, ändert selbst eine eintretende Pflegebedürftigkeit daran häufig zunächst nichts. Wohnraum wird deshalb oftmals deutlich später freigesetzt, als es eine reine Fortschreibung der Altersstruktur vermuten ließe.
Ein weiterer dämpfender Faktor liegt in der Vermögenslogik selbst. Das alte Sprichwort "Liebe vergeht, Hektar besteht" ist sicherlich kein statistischer Beleg - bringt aber eine weit verbreitete Haltung gegenüber Grundbesitz ziemlich treffend auf den Punkt. Eine Immobilie ist nicht nur Wohnraum, sondern zugleich Vermögenswert. Besteht kein unmittelbarer Bedarf an Liquidität, kann ein geerbtes Haus behalten, innerhalb der Familie genutzt oder vermietet werden. Gerade bei weitgehend schuldenfreien Immobilien können auch moderate Mieteinnahmen ausreichen, um diese Alternative gegenüber einem sofortigen Verkauf attraktiv erscheinen zu lassen.
Dass Vermögenserhalt und Vermögensweitergabe für die Babyboomer tatsächlich eine erhebliche Rolle spielen, zeigt zumindest eine 2025 auch von der Tagesschau aufgegriffene Studie des Big-Four-Wirtschaftsprüfungsunternehmens PricewaterhouseCoopers (PwC). Darin wird die Generation der Babyboomer als vergleichsweise vermögend und sparsam beschrieben; die Weitergabe vorhandenen Vermögens besitzt für viele Befragte einen hohen Stellenwert. Das beweist selbstverständlich noch nicht, dass geerbte Immobilien grundsätzlich behalten werden. Es spricht jedoch gegen die Vorstellung, eine ganze Generation werde ihren Immobilienbestand ohne wirtschaftlichen Anlass zeitnah abverkaufen.
Auch mit dem Erbfall selbst ist eine gewisse Verzögerung im Marktgeschehen verbunden. Ein Haus muss gesichtet und gegebenenfalls geräumt werden, Unterlagen sind zusammenzustellen, der Wert ist zu klären und oftmals müssen sich mehrere Erben darüber verständigen, ob sie die Immobilie selbst nutzen, vermieten oder verkaufen möchten. In manchen Fällen wird ein Miterbe abgefunden, in anderen bleibt eine Immobilie zunächst über Jahre gemeinschaftliches Eigentum. Manchmal stehen Immobilien so über einen Zeitraum von mehreren Jahren ungenutzt leer. Aus einem Todesfall wird deshalb nicht automatisch wenige Wochen später ein Immobilienangebot.
Und schließlich wirken Erbschaften nicht nur auf der Angebotsseite des Marktes. Sie können gleichermaßen zusätzliche Nachfrage ermöglichen. Wer Geldvermögen erbt oder im Wege einer vorweggenommenen Erbfolge erhält, verfügt möglicherweise erstmals über ausreichend Eigenkapital für den Erwerb einer eigenen Immobilie. Generationenübergreifende Vermögensübertragungen können daher gleichzeitig Immobilien freisetzen und jüngeren Haushalten deren Erwerb ermöglichen. Die einfache Gleichung "mehr Erbfälle = mehr Angebot = sinkende Preise" lässt diesen gegenläufigen Effekt vollständig außer Betracht.
Interessanterweise kam selbst eine Untersuchung des US-amerikanischen Immobilienfinanzierers Freddie Mac für den dort deutlich weiter verbreiteten Begriff des "Silver Tsunami" zu einem vergleichbaren Ergebnis. Für die USA wurde zwar ein erheblicher Rückgang der von Babyboomern gehaltenen Eigentümerhaushalte prognostiziert, jedoch über einen längeren Zeitraum verteilt und teilweise durch neu hinzukommende jüngere Eigentümer kompensiert. Freddie Mac bezeichnete die Entwicklung deshalb sinngemäß eher als langsam steigende Flut denn als plötzlich hereinbrechenden Tsunami.
Diese Ergebnisse sind nicht ohne Weiteres auf die deutschen Immobilienmärkte oder die Kasseler Region übertragbar. Das zugrunde liegende Prinzip scheint jedoch plausibel zu sein. Wahrscheinlicher als eine einzelne Verkaufswelle ist ein über viele Jahre langsam zunehmender Strom alters- und erbfallbedingter Eigentumswechsel. Dieser kann in einzelnen Teilmärkten durchaus spürbare Auswirkungen haben. Mit einem plötzlich hereinbrechenden "Tsunami", der den gesamten Immobilienmarkt zeitgleich überschwemmt, hat dieser Prozess jedoch nur wenig gemeinsam.
Dass keine flächendeckende große Welle zu erwarten ist, hat nicht zur Folge, dass sich das Immobilienangebot in allen Teilmärkten gleich entwickeln muss. Ein moderater, örtlich oder zeitweise auch stärkerer Anstieg erscheint insbesondere dort plausibel, wo zwei Umstände zusammentreffen: zunehmende alters- oder erbfallbedingte Verkaufsanlässe und Immobilien, deren weitere Nutzung Investitionen in größerem Umfang erforderlich machen. Für die Kasseler Region heißt das: stärker modernisierungsbedürftige Ein- oder Zweifamilienhäuser einerseits und vor allem periphere ländliche Lagen andererseits. Treffen beide Umstände zusammen, rückt eine Verschiebung des jeweiligen Teilmarkts in Richtung eines Käufermarktes jedenfalls eher in greifbare Nähe.
Viele Eigenheime der geburtenstarken Jahrgänge wurden in den 1960er- bis 1980er-Jahren errichtet oder in dieser Zeit erworben. Aus einem älteren Baujahr lässt sich jedoch nicht unmittelbar auch ein überalterter Zustand herleiten. Wurden Dach, Fenster, Leitungen und Heizung laufend instandgehalten und modernisiert und der Grundriss bei Bedarf an moderne Anforderungen angepasst, kann ein solches Gebäude weiterhin gut nutzbar sein. Fehlen wesentliche Modernisierungen, konzentrieren sich jedoch mehrere Kostenrisiken zugleich: Wärmeschutz, Haustechnik, Feuchtigkeit, Schadstoffe, Barrieren und nicht mehr marktgerechte Raumzuschnitte.
Gerade Erben müssen dann zwischen drei unangenehmen Alternativen entscheiden: selbst erheblich investieren, zu einem entsprechend niedrigeren Preis verkaufen oder das Objekt in unmodernisiertem Zustand vermieten und die technischen Risiken behalten. Die ZEIT hat diese Entscheidung 2026 anschaulich als Dreiklang aus Sanieren, Verkaufen oder im Extremfall Abreißen beschrieben. Solche Objekte dürften daher überproportional im Verkaufsangebot erscheinen – nicht allein wegen des Alters der Eigentümer, sondern weil der Generationenwechsel einen aufgeschobenen Investitionsbedarf sichtbar macht.
Für Käufer entsteht hier eine Chance, allerdings nur bei sauberer Kalkulation. Ein niedrigerer Angebotspreis kann durch Dachsanierung, Heizungsumstellung, Erneuerung der Elektroinstallation oder Schadstoffbeseitigung rasch aufgezehrt werden. Marktgängig bleiben insbesondere Objekte, bei denen Lage, Grundstück und Gebäudesubstanz den Aufwand rechtfertigen. Schwieriger werden Häuser, deren bauliche Nachteile auch mit hohen Investitionen nicht vollständig zu beheben sind.
Der zweite Bereich ist der ländliche Raum, beispielhaft Teile der Altkreise Hofgeismar und Wolfhagen. In Orten wie etwa Gieselwerder oder Niederlistingen ist das Preisniveau bereits deutlich niedriger als in der Stadt Kassel und ihrem unmittelbar angebundenen Speckgürtel, mit Orten wie Vellmar, Baunatal und Lohfelden sowie- in Teilen - Fuldatal und Niestetal.
Niedrige Preise sind jedoch nicht automatisch ein Nachfragevorteil. Entscheidend sind Fahrzeiten zu Arbeitsplätzen, Schulen und medizinischer Versorgung, die Verfügbarkeit von Einkaufsmöglichkeiten und schnellem Internet sowie die Frage, ob junge Haushalte dauerhaft an den Ort gebunden sind.
Die Raumforschung erwartet keine einheitliche Entwicklung zwischen Stadt und Land. Die BBSR-Raumordnungsprognose 2045 betont vielmehr gegensätzliche regionale Herausforderungen: wachsende Räume stehen schrumpfenden und alternden Regionen gegenüber. Für Nordhessen ist daher weniger eine pauschale „Landflucht“ zu unterstellen als eine zunehmende Selektivität. Gut angebundene Orte mit Versorgung und eigenem Profil können stabil bleiben; abgelegene Ortsteile mit schwacher Infrastruktur reagieren empfindlicher auf zusätzliche Angebote.
Auch aus meinen Beobachtungen im Rahmen der Tätigkeit im Gutachterausschuss für Immobilienwerte für den Bereich der Landkreise Kassel und Waldeck-Frankenberg ergibt sich dabei ein interessantes Bild: Orte mit guter Schienenanbindung an Kassel erscheinen im Marktgeschehen regelmäßig robuster als vergleichbar periphere, ausschließlich über den Straßen- und Busverkehr erschlossene Lagen. Besonders augenfällig ist dies im Wolfhager Land entlang der Linien RT4 und RB4. Orte entlang dieser Achse profitieren von der direkten Verbindung nach Kassel, während weiter abgelegene und lediglich über Buslinien angebundene Standorte nach meiner Wahrnehmung stärker unter Nachfragedruck geraten.
Vor diesem Hintergrund erscheint die neuerliche Entscheidung der Lohfeldener Gemeindevertretung gegen eine Tramanbindung im Jahr 2024 aus immobilienwirtschaftlicher Perspektive zumindest als vertane Chance - auch wenn sich ein daraus möglicherweise resultierender Preiseffekt selbstverständlich nicht isoliert beziffern lässt.
Das Problem bei Lagen mit schwächerer Infrastruktur ist indes nicht zwingend ein sprunghafter Leerstand. Schon wenige zusätzliche, ähnliche Häuser können in einem kleinen lokalen Markt die Vermarktungsdauer verlängern und den Verhandlungsspielraum der Käufer vergrößern. Ein Markt mit jährlich zehn geeigneten Interessenten verkraftet drei weitere Angebote anders als ein städtischer Markt mit hunderten Suchenden. Die Wirkung der Demografie ist deshalb in kleinen Teilmärkten unter Umständen bereits früher sichtbar, obwohl die absolute Zahl der Objekte gering bleibt.
Besonders herausfordernd ist die Kombination aus peripherer Lage, großem Grundstück und hohem Modernisierungsbedarf. Sie spricht eine kleinere Käufergruppe an, die zugleich über eine entsprechend tragfähige Finanzierung für Erwerb und Modernisierung verfügen muss. Hier dürften Preise am ehesten nachgeben und die Vermarktungszeiten zunehmen. Das ist jedoch eine segmentbezogene Entwicklung und kein Beleg für einen allgemeinen Preissturz in der gesamten Kasseler Region.
Auf Immobilienmärkten entstehen Preise aus dem Verhältnis von Angebot und zahlungsfähiger Nachfrage. Steigt das Angebot, erhöht das grundsätzlich den Wettbewerbsdruck unter Verkäufern. Ein Preisverfall folgt daraus aber nur, wenn die Nachfrage nicht mithält und die zusätzlich angebotenen Objekte tatsächlich miteinander konkurrieren. Ein sanierungsbedürftiges Gebäude in einem abgelegenen Ortsteil ist kein vollwertiger Ersatz für ein modernisiertes Haus in guter Stadtlage.
Entscheidend ist deshalb nicht nur, wie viele Immobilien zusätzlich auf den Markt gelangen, sondern auch welche. Im Zusammenhang mit dem demografischen Wandel dürfte ein überdurchschnittlicher Teil des zusätzlichen Angebots aus älteren Beständen stammen. Viele Eigenheime der geburtenstarken Jahrgänge wurden in den 1960er- bis 1980er-Jahren errichtet. Sind seitdem größere Modernisierungen ausgeblieben, können beim Eigentümerwechsel erhebliche Investitionen etwa in Heizung, Fenster, Dach, Dämmung oder Leitungen erforderlich werden.
Für Kassel ist zugleich der fortbestehende Wohnungsmangel zu berücksichtigen. Das städtische Wohnraumversorgungskonzept ging von einem erheblichen Neubaubedarf aus. In einer Fortschreibung der politischen Beratung wurde ein Bedarf von rund 800 Wohnungen jährlich genannt; zugleich lag der marktaktive Leerstand nach den dort zitierten Angaben nur bei etwa 2,3 Prozent des Bestands. Methodisch ist zwischen marktaktivem Leerstand und dem breiteren Leerstandsbegriff des Zensus zu unterscheiden. In beiden Fällen zeigt sich aber: Die Stadt startet nicht aus einer Situation strukturellen Wohnungsüberflusses.
Ein zusätzlich angebotenes Eigenheim beseitigt die Wohnungsnot außerdem nicht eins zu eins. Haushaltsgröße, Einkommen und Wohnwunsch müssen zum Objekt passen. Viele Wohnungssuchende benötigen bezahlbare Mietwohnungen und können kein Haus kaufen. Umgekehrt suchen Familien durchaus Eigenheime, finden aber in den gewünschten Lagen wenig bezahlbaren Bestand. Die Knappheit kann deshalb in einem Segment fortbestehen, während ein anderes bereits mehr Auswahl aufweist.
Hinzu kommt ein langfristiger Trend, der gegen eine zu einfache Gleichsetzung von Bevölkerungsentwicklung und Wohnraumnachfrage spricht: Die Wohnfläche je Einwohner steigt in Deutschland seit Jahrzehnten. Nach Destatis lag sie 1990 rechnerisch bei 34,8 m² je Person, Ende 2024 bereits bei 49,2 m² – ein Anstieg um rund 41 Prozent. Ende 2025 wurden 49,5 m² erreicht. Gründe hierfür liegen unter anderem in kleineren Haushalten und einer steigenden Zahl von Einpersonenhaushalten. Auch ältere Haushalte verfügen im Durchschnitt über besonders viel Wohnfläche. Eine stagnierende oder rückläufige Einwohnerzahl führt deshalb nicht automatisch im gleichen Verhältnis zu sinkendem Wohnraumbedarf. Der historische Trend muss sich nicht unbegrenzt fortsetzen, zeigt aber, dass die reine Bevölkerungszahl für die Beurteilung der Wohnraumnachfrage nicht ausreicht.
Außerdem ist zu beachten, dass für Käufer nicht allein der Kaufpreis entscheidend ist. Maßgeblich ist die Gesamtinvestition aus Kaufpreis, Erwerbsnebenkosten und den nach dem Erwerb erforderlichen Investitionen. Ein vermeintlich günstiges älteres Eigenheim kann wirtschaftlich deutlich weniger attraktiv sein, wenn unmittelbar hohe Modernisierungsaufwendungen anstehen.
Auch der Neubau setzt dem Preisrückgang Grenzen. Die Baupreise für konventionell gefertigte Wohngebäude lagen im Mai 2026 nach Destatis 5,0 Prozent über dem Vorjahresniveau. Zwischen 2010 und 2025 stieg der amtliche Baupreisindex für Wohngebäude insgesamt um 89 Prozent, deutlich stärker als die allgemeine Verbraucherpreisentwicklung. Wenn Neubau teuer bleibt, werden brauchbare Bestandsimmobilien nicht beliebig billig, weil ihre Ersatzbeschaffung hohe Kosten verursacht.
Die aktuelle Preisentwicklung spricht ebenfalls gegen einen zwangsläufigen Absturz. Bundesweit lagen die Preise für Wohnimmobilien im ersten Quartal 2026 nach Destatis 1,4 Prozent über dem Vorjahresquartal. Das ist keine Prognose für Kassel und verdeckt starke regionale Unterschiede. Es zeigt aber, dass hohe Finanzierungskosten und demografische Alterung mit stabilen oder leicht steigenden Preisen vereinbar sind, wenn das Angebot knapp und Ersatzbau teuer bleibt.
Wahrscheinlicher als ein allgemeiner Preisverfall ist deshalb eine stärkere Spreizung des Marktes. Gute Lage, brauchbarer Grundriss, modernisierte Technik und niedriger Energiebedarf werden relativ wertvoller. Zugleich dürfte eine sorgfältige Vorbereitung der Vermarktung an Bedeutung gewinnen. Schon heute erschweren unvollständige Objektinformationen, wenig aussagekräftige Fotografien oder ein unklar kommunizierter Gebäudezustand häufig die Vermarktung. Nimmt künftig der Anteil älterer Immobilien mit erhöhtem Instandhaltungs- und Modernisierungsbedarf zu, dürfte auch die Sensibilität potenzieller Käufer gegenüber solchen Unsicherheiten wachsen. Immobilien, deren Zustand und Besonderheiten nachvollziehbar dokumentiert und offen kommuniziert werden, können sich dann gegenüber vergleichbaren, weniger transparent angebotenen Objekten im Wettbewerb besser behaupten.
Schlechte Lage, aufgeschobene Instandhaltung und hoher Sanierungsbedarf werden dennoch stärker eingepreist werden. Transparenz kann diese wirtschaftlichen Nachteile nicht beseitigen, wohl aber dazu beitragen, unnötige Unsicherheit auf Käuferseite zu reduzieren und eine zielgerichtete Vermarktung zu erleichtern. Besonders ausgeprägt dürften die negativen Preiseffekte dort sein, wo eine alternde Eigentümerstruktur, eine geringere Zahl jüngerer potenzieller Käufer, periphere Lage und ein investitionsintensiver Gebäudebestand zusammentreffen.
Für die Stadt Kassel ist die Ausgangslage dabei günstiger als in manchen ländlicheren Teilmärkten des Umlands. Ihre jüngere Bevölkerungsstruktur und breitere Nachfragebasis sprechen gegen die Vorstellung eines allein demografisch ausgelösten allgemeinen Preisverfalls. In einzelnen Segmenten kann dennoch stärkerer Preisdruck entstehen.
Mehr Angebot macht den Markt damit nicht zwangsläufig billig. Es dürfte ihn vielmehr selektiver, anspruchsvoller und transparenter machen. Der „Silver Tsunami“ würde sich dann weniger in einem flächendeckenden Preissturz zeigen als in einer zunehmenden Differenzierung zwischen marktgängigen und problematischeren Immobilien.
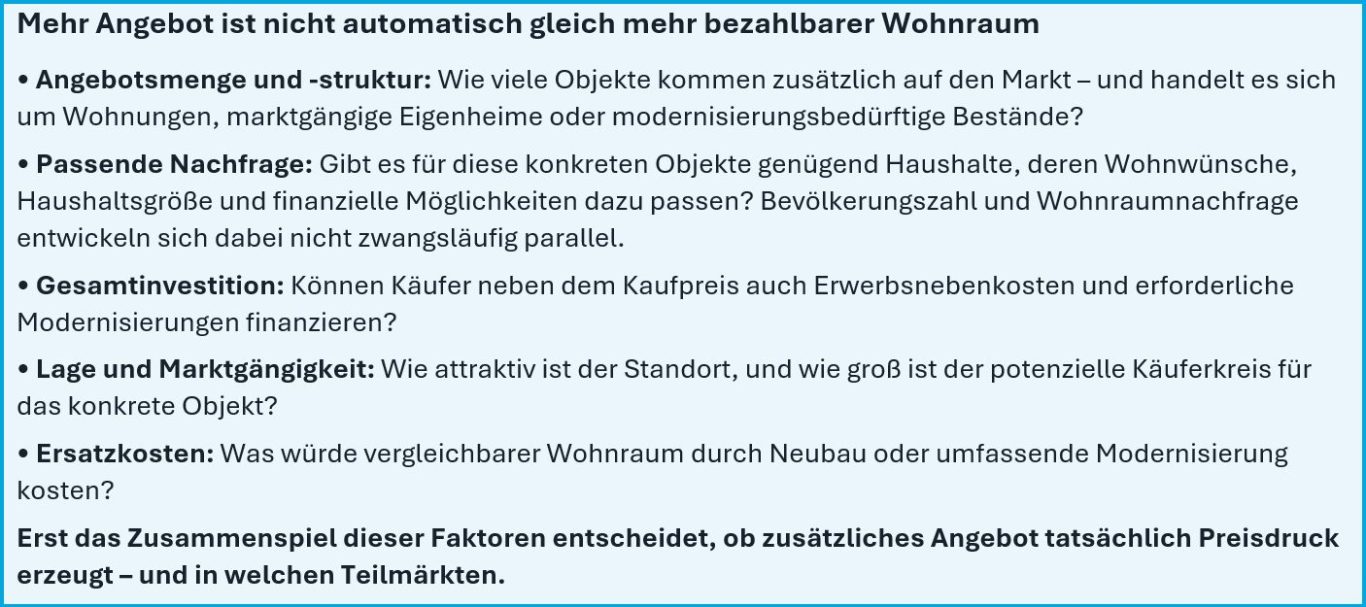
Für jüngere Kaufinteressenten klingt ein um fünf oder zehn Prozent reduzierter Kaufpreis zunächst wie der entscheidende Schritt zum Eigenheim. Tatsächlich verbessert ein niedrigerer Preis die Erschwinglichkeit. Bei einem gebrauchten Haus ist der Kaufpreis aber nur eine von mehreren Größen. Ausschlaggebend ist die finanzielle Gesamtbelastung aus Kaufpreis, Erwerbsnebenkosten, Finanzierung sowie den nach dem Erwerb notwendigen Investitionen.
Gerade bei den Immobilien, die infolge eines Generationenwechsels vermehrt auf den Markt gelangen könnten, dürfte der letzte Punkt überdurchschnittlich häufig ins Gewicht fallen. Ein niedrigerer Marktpreis kann deshalb den Zugang zum Wohneigentum erleichtern, ohne dass aus einem bislang unerschwinglichen Objekt automatisch ein für junge Haushalte finanzierbares Eigenheim wird.
In Hessen beträgt die Grunderwerbsteuer derzeit sechs Prozent des Kaufpreises. Hinzu kommen Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision. Die Verbraucherzentrale weist darauf hin, dass allein die Erwerbsnebenkosten bereits rund zehn Prozent des Kaufpreises erreichen können. Bei einem Kaufpreis von 300.000 Euro entspricht das schnell einem zusätzlichen Betrag von etwa 30.000 Euro oder mehr.
Bei sinkenden Kaufpreisen reduzieren sich zwar auch einige dieser Kosten. Gerade für Haushalte mit begrenztem Eigenkapital bleibt aber die Frage entscheidend, welcher Betrag bereits zum Erwerbszeitpunkt aus eigenen Mitteln aufgebracht werden muss. Die Verbraucherzentrale empfiehlt grundsätzlich, neben einem Eigenkapitalanteil von 20 bis 30 Prozent des Kaufpreises auch die Kaufnebenkosten aus Eigenmitteln abzudecken. Ein höherer Eigenkapitaleinsatz kann darüber hinaus die Finanzierungskonditionen verbessern, weil der Beleihungsauslauf sinkt. Eine wichtige Schwelle liegt bei 60 Prozent des Beleihungswertes: Bis zu dieser Grenze können grundpfandrechtlich gesicherte Darlehensforderungen nach § 14 PfandBG zur Pfandbriefdeckung verwendet werden. Welche Zinsvorteile ein geringerer Beleihungsauslauf tatsächlich bringt, hängt allerdings vom jeweiligen Kreditinstitut und dessen Konditionssystem ab.
Für Ersterwerber selbstgenutzten Wohneigentums mildert das Hessengeld diese Belastung. Gefördert werden derzeit bis zu 10.000 Euro je Käufer, maximal 20.000 Euro für zwei Erwerber, sowie zusätzlich 5.000 Euro je minderjährigem Kind. Die Förderung ist auf die tatsächlich gezahlte Grunderwerbsteuer begrenzt. Da sie jedoch in zehn gleichen Jahresraten ausgezahlt wird und die Auszahlung erst nach dem nachgewiesenen Einzug beginnt, ersetzt sie das beim Erwerb zunächst benötigte Eigenkapital nicht vollständig. Sie entlastet über die Jahre, beseitigt aber nicht jede anfängliche Finanzierungshürde. Ökonomisch bleibt damit eine Vorfinanzierung durch den Käufer bestehen: Die Grunderwerbsteuer wird zunächst vollständig fällig, während die entsprechende Entlastung erst über einen Zeitraum von zehn Jahren zurückfließt.
Bei einem älteren, nicht umfassend modernisierten Haus können nach dem Erwerb erhebliche Investitionen hinzukommen. Heizung, Dach, Fenster, Elektrik, Leitungen oder energetische Verbesserungen sind teilweise bereits beim Kauf erkennbar; andere Aufwendungen zeigen sich erst nach genauer Untersuchung oder während der Nutzung.
Gerade deshalb ist nicht nur zu fragen, ob ein Haushalt den Kaufpreis finanzieren kann, sondern ob nach dem Erwerb noch ausreichende Reserven für das Gebäude vorhanden sind. Wer Kaufpreis und Nebenkosten bereits bis an die persönliche Belastungsgrenze finanziert, hat damit noch keine tragfähige Modernisierungsreserve geschaffen.
Die Kosten solcher Arbeiten bleiben zugleich hoch. Nach Destatis lagen die Preise für Instandhaltungsarbeiten an Wohngebäuden im Mai 2026 sogar 5,6 Prozent über dem Vorjahresniveau; beim Neubau konventionell gefertigter Wohngebäude betrug der Anstieg 5,0 Prozent. Gerade bei älteren Bestandsimmobilien können sinkende Kaufpreise deshalb teilweise durch höhere Investitionskosten kompensiert werden.
Die richtige Vergleichsgröße ist damit nicht lediglich „Kaufpreis heute gegen Angebotspreis gestern“, sondern die voraussichtliche Gesamtinvestition bis zu einem dauerhaft nutzbaren und zum Käufer passenden Zustand. Ein Haus für 250.000 Euro mit kurzfristig erforderlichen Investitionen von 150.000 Euro kann wirtschaftlich ungünstiger sein als ein bereits modernisiertes Objekt für 360.000 Euro. Umgekehrt bietet ein sanierungsbedürftiges Gebäude selbstverständlich die Möglichkeit, Maßnahmen zeitlich und qualitativ an die eigenen Vorstellungen anzupassen. Ohne eine realistische Einschätzung des Bestands lässt sich der vermeintliche Preisvorteil jedoch kaum beurteilen.
Aus der Bewertungspraxis: Gerade bei älteren Eigenheimen zeigt sich häufig, dass ein attraktiver Kaufpreis nur einen Teil der wirtschaftlichen Realität abbildet. Erst wenn Zustand, Modernisierungsbedarf und absehbare Investitionen gemeinsam betrachtet werden, lässt sich beurteilen, ob ein Objekt tatsächlich günstig ist – oder lediglich günstig angeboten wird.
Bei vielen Wohngebäuden der 1960er- bis 1980er-Jahre kommt zum gewöhnlichen Modernisierungsbedarf ein weiteres Problem hinzu: Bestimmte Konstruktionen und Baustoffe dieser Zeit können heute erhebliche Folgekosten verursachen. Das bedeutet nicht, dass Gebäude dieser Baujahre grundsätzlich mangelhaft errichtet wurden. Anforderungen, technische Möglichkeiten und verwendete Materialien unterschieden sich jedoch teilweise erheblich vom heutigen Standard – und zahlreiche Bauteile haben inzwischen mehrere Jahrzehnte ihrer Nutzungsdauer hinter sich.
Ein typisches Beispiel sind erdberührte Bauteile. Kellerabdichtungen wurden seinerzeit vielfach mit vergleichsweise einfachen bituminösen Systemen ausgeführt. Nach mehreren Jahrzehnten können solche Abdichtungen versprödet, beschädigt oder schlicht nicht mehr ausreichend wirksam sein. Feuchte Keller müssen deshalb bei älteren Gebäuden nicht auf einen einzelnen Ausführungsfehler zurückgehen, sondern können auch Folge einer inzwischen gealterten Konstruktion sein. Eine nachträgliche Außenabdichtung ist regelmäßig aufwendig, weil das Gebäude zunächst freigelegt und die vorhandene Konstruktion untersucht werden muss. Die Wissenschaftlich-Technische Arbeitsgemeinschaft für Bauwerkserhaltung und Denkmalpflege behandelt die nachträgliche Abdichtung erdberührter Bauteile deshalb als eigenständiges Sanierungsgebiet.
Hinzu kommen bauzeittypische Schadstoffe. Asbest wurde in Deutschland über Jahrzehnte in tausenden unterschiedlichen Produkten eingesetzt. Gerade Gebäude der 1960er- und 1970er-Jahre können neben den bekannten Dach- und Fassadenplatten auch asbesthaltige Bodenbeläge, Kleber, Putze oder Spachtelmassen enthalten. Erst 1993 wurde die Verwendung in Deutschland vollständig verboten. Intakte fest gebundene Produkte müssen dabei nicht automatisch saniert werden; teuer kann es aber insbesondere dann werden, wenn sie im Zuge einer ohnehin vorgesehenen Modernisierung bearbeitet oder entfernt werden müssen. Das Umweltbundesamt weist ausdrücklich darauf hin, dass mehrere Millionen vor 1993 errichtete oder sanierte Gebäude noch asbesthaltige Baustoffe enthalten können.
Eine besondere Gruppe bilden ältere Häuser in Holztafel- und Fertigbauweise. Dort können unter anderem historisch eingesetzte Holzschutzmittel wie Pentachlorphenol (PCP) oder Lindan sowie Formaldehydemissionen aus Holzwerkstoffen eine Rolle spielen. PCP wurde über Jahrzehnte insbesondere zum Holz- und Bautenschutz verwendet; das Umweltbundesamt beschreibt gerade Gebäude mit hohem Holzanteil als einen relevanten früheren Anwendungsbereich. Formaldehyd wiederum wurde unter anderem als Klebstoffbestandteil in Holzwerkstoffen und ausdrücklich auch im Fertighausbau eingesetzt. Solche Belastungen lassen sich nicht allein aus Hersteller oder Baujahr ableiten, können aber eine gezielte Schadstoffuntersuchung und gegebenenfalls aufwendige Sanierungsmaßnahmen erforderlich machen.
Für den Käufer entsteht damit ein schwer kalkulierbares Kostenrisiko: Neben den offensichtlichen Modernisierungen können bei älteren Gebäuden Maßnahmen hinzukommen, die im Exposé kaum erkennbar sind und sich erst durch eine eingehendere Untersuchung offenbaren. Gerade deshalb sollte ein niedriger Kaufpreis bei Gebäuden dieser Generation nicht mit einem niedrigen Gesamtaufwand verwechselt werden.
Auch ein niedrigerer Kaufpreis sagt noch wenig über die monatliche Belastung aus. Die Zinswende hat Immobilienfinanzierungen gegenüber der extremen Niedrigzinsphase deutlich verteuert. Die Deutsche Bundesbank veröffentlicht hierzu laufend die Effektivzinssätze neu vergebener Wohnungsbaukredite. Im Juni 2026 lag der gewichtete Indikator der Finanzierungskosten für neue Wohnungsbaukredite im Euroraum bei rund 3,5 Prozent.
Schon Unterschiede von wenigen Prozentpunkten beim Darlehenszins verändern bei sechsstelligen Finanzierungen die laufende Belastung und die über viele Jahre anfallenden Zinszahlungen erheblich. Ein niedrigerer Kaufpreis kann deshalb durch ungünstigere Finanzierungskonditionen teilweise aufgezehrt werden. Entscheidend ist für den Käufer nicht der Kaufpreis isoliert, sondern die Frage, welche monatliche Rate aus Zins und Tilgung dauerhaft tragbar ist.
So würden bei einem Annuitätendarlehen über 500.000 Euro mit vereinfachend über den gesamten Betrachtungszeitraum unterstellten 3,5 Prozent Sollzinsen und einer anfänglichen Tilgung von einem Prozent bei einer monatlichen Rate von 1.875 Euro innerhalb von 25 Jahren bereits rund 363.000 Euro Zinsen anfallen – das entspricht nochmals etwa 73 Prozent der ursprünglichen Darlehenssumme. Dabei wäre das Darlehen nach diesen 25 Jahren noch nicht einmal vollständig zurückgezahlt: Die Restschuld läge weiterhin bei rund 301.000 Euro.
Hinzu kommt, dass nicht allein der Zinssatz über die Finanzierung entscheidet. Im zweiten Quartal 2026 haben die im Bank Lending Survey befragten deutschen Banken ihre Kreditrichtlinien auch für private Wohnungsbaukredite gestrafft. Als wesentlichen Grund nannten sie gestiegene Kreditrisiken. Bei Gebäuden mit niedriger Energieeffizienz wurden die Vergabestandards zudem restriktiver. Gerade ältere, modernisierungsbedürftige Häuser können damit ausgerechnet bei der Käufergruppe, die von niedrigeren Preisen profitieren soll, zusätzliche Anforderungen an Eigenkapital und Finanzierung auslösen.
Neben Kaufpreis, Objekt und Finanzierung zählt schließlich die persönliche Zukunftserwartung. Die Bundesbank sieht die deutsche Wirtschaft nach zwei positiven Quartalen zwar erkennbar auf Erholungskurs. Gleichzeitig bleibt die Kapazitätsauslastung der Industrie niedrig; der private Konsum wird nach ihrer aktuellen Einschätzung unter anderem durch den schwachen Arbeitsmarkt und pessimistische Einkommenserwartungen gebremst.
Für einen privaten Haushalt ist deshalb nicht nur entscheidend, ob eine Immobilie rechnerisch finanzierbar wäre. Wer über Jahrzehnte eine hohe Kreditverpflichtung übernimmt, berücksichtigt auch Arbeitsplatzsicherheit, Einkommensentwicklung und ausreichende finanzielle Reserven. Ein günstigeres Haus führt nicht zwangsläufig zum Kauf, wenn der Haushalt die langfristige Belastung trotzdem als zu riskant empfindet.
Niedrigere Preise verbessern die Erschwinglichkeit also durchaus. Sie wirken aber nicht isoliert. Eigenkapital, Erwerbsnebenkosten, Finanzierung, Modernisierungsbedarf und wirtschaftliche Sicherheit bestimmen gemeinsam, welcher Kaufpreis für einen Haushalt tatsächlich tragbar ist.
Ein moderater demografisch bedingter Angebotsanstieg könnte den Zugang zum Wohneigentum deshalb erleichtern – insbesondere dort, wo bislang hohe Kaufpreise die wesentliche Hürde darstellen. Er wird aber nicht zwangsläufig dazu führen, dass junge Haushalte nun in großer Zahl ältere Eigenheime erwerben können. Aus einem günstigeren Kaufpreis wird erst dann ein erschwingliches Eigenheim, wenn auch die Gesamtinvestition finanzierbar ist.
Der demografische Wandel lässt sich nicht mit einem pauschalen Prozentsatz in den Wert einer Immobilie übersetzen. Der Verkehrswert nach § 194 BauGB wird durch den Preis bestimmt, der zum jeweiligen Wertermittlungsstichtag im gewöhnlichen Geschäftsverkehr unter Berücksichtigung der rechtlichen Gegebenheiten, der tatsächlichen Eigenschaften und der Lage des Grundstücks erzielbar wäre. Demografie wirkt deshalb nicht unmittelbar auf den Verkehrswert, sondern mittelbar über Angebot, Nachfrage und die Erwartungen der Marktteilnehmer.
Gerade diese Wirkung dürfte sich innerhalb der Kasseler Region sehr unterschiedlich entfalten. Für die Stadt Kassel spricht vieles eher für eine Konsolidierung beziehungsweise moderate Entwicklung als für einen demografisch ausgelösten Preissturz. Kassel bleibt Oberzentrum, Hochschul-, Verwaltungs- und Arbeitsstandort für Nordhessen. Auch die aktuelle regionalisierte Bevölkerungsvorausberechnung des Hessischen Statistischen Landesamts modelliert für die Stadt bis 2050 lediglich einen Bevölkerungsrückgang von 0,7 Prozent. Zugleich startet der städtische Wohnungsmarkt, wie zuvor dargestellt, nicht aus einer Situation strukturellen Überangebots. Zudem halte ich Kassel für einen im bundesweiten Vergleich noch immer leicht unterschätzten Standort mit hohen Wachstumspotenzialen für Wirtschaft und Bevölkerung. Ob sich ein Teil dieser Potenziale künftig sogar in einer gegenüber der heutigen Vorausberechnung günstigeren Entwicklung niederschlägt, wird sich zeigen.
Im gut angebundenen Umland dürfte die Entwicklung ähnlich differenziert verlaufen. Gemeinden und Ortsteile mit kurzen Wegen nach Kassel, funktionierender Infrastruktur und familiengeeignetem Gebäudebestand bleiben für Haushalte interessant, die den urbanen Arbeitsmarkt nutzen, aber ein Eigenheim außerhalb der Stadt suchen. Zusätzliche Angebote können dort die Auswahl vergrößern und ambitionierte Preisvorstellungen stärker verhandelbar machen. Bezugsfertige oder sinnvoll modernisierte Immobilien dürften ihre relative Marktposition jedoch vergleichsweise gut behaupten.
Anders kann die Situation in weiter entfernten oder strukturell schwächeren ländlichen Teilmärkten aussehen. Dort ist die Zahl potenzieller Käufer häufig geringer, während lange Wege, schwächere Infrastruktur und zusätzlicher Investitionsbedarf stärker ins Gewicht fallen. Treffen dort eine alternde Eigentümerstruktur, zusätzliches Angebot und modernisierungsbedürftige Bestände zusammen, sind längere Vermarktungszeiten und stärkerer Preisdruck plausibel. Weil das Ausgangspreisniveau vielerorts bereits niedriger liegt, kann ein prozentual deutlicher Rückgang zugleich in absoluten Eurobeträgen weniger spektakulär ausfallen.
Auch hier ist jedoch noch nicht das letzte Wort gesprochen. Steigen Neubau- und Wohnkosten in den zentraleren Lagen langfristig stärker als die Einkommen, können günstigere Kaufpreise in weiter entfernten Orten die zusätzlichen Wege zumindest teilweise kompensieren. Dadurch könnten Ausweichbewegungen jüngerer Haushalte in ländlichere Regionen an Bedeutung gewinnen. Auch infrastrukturelle Veränderungen – etwa bessere Bus- oder Tramverbindungen mit höherer Fahrtendichte – können die Attraktivität bislang schwächer angebundener Teilmärkte deutlich verändern. Solche Entwicklungen könnten die Nachfrage im ländlichen Raum mittel- bis langfristig stabilisieren und einem demografisch bedingten Preisdruck entgegenwirken.
Ein deutlich schwächerer kommunalpolitischer Hebel dürfte dagegen die Grundsteuer sein. Über den Hebesatz können Gemeinden die laufende Belastung von Immobilieneigentümern zwar unmittelbar beeinflussen. Im Verhältnis zu Kaufpreis, Finanzierungskosten, Energiekosten, Mobilitätskosten und der Qualität der örtlichen Infrastruktur bewegt sich die jährliche Grundsteuerbelastung bei typischen Wohnimmobilien jedoch regelmäßig nur in einer vergleichsweise kleinen Größenordnung. Eine moderate Senkung des Hebesatzes dürfte deshalb für sich genommen kaum ausreichen, um nennenswerte Wanderungsbewegungen auszulösen. Die Wirkung ist eher asymmetrisch: Ein außergewöhnlich hoher Hebesatz kann einen ohnehin schwächeren Standort zusätzlich unattraktiv machen; durch besonders niedrige Grundsteuern allein lässt sich dagegen kaum ein struktureller Standortnachteil ausgleichen. Für Gemeinden dürften Investitionen in Verkehrsanbindung, Infrastruktur und Standortqualität daher wesentlich stärkere Hebel zur Stabilisierung oder Gewinnung von Bevölkerung darstellen.
Die wichtigste Veränderung dürfte daher eine zunehmende Qualitätsdifferenzierung sein. Zwei Häuser desselben Baujahrs und vergleichbarer Größe können im Verkehrswert erheblich auseinanderliegen, wenn das eine technisch und energetisch fortlaufend modernisiert wurde und das andere einen ausgeprägten Investitionsstau aufweist. Heizsystem, energetischer Zustand, Feuchteschutz, Grundriss, Ausstattung und absehbarer Kapitalbedarf werden dann nicht zu Nebendetails, sondern zu Faktoren, über die sich Marktgängigkeit und Zahlungsbereitschaft zunehmend unterscheiden.
Die Immobilienwertermittlung bildet solche Unterschiede bereits methodisch ab. Nach § 2 Abs. 2 ImmoWertV gehören auch die wirtschaftliche und demografische Entwicklung eines Gebiets zu den allgemeinen Wertverhältnissen auf dem Grundstücksmarkt. Maßgeblich sind jedoch die Verhältnisse zum jeweiligen Wertermittlungsstichtag. Demografische Erwartungen sind daher insoweit wertrelevant, wie sie sich bereits in Angebot, Nachfrage, Marktdaten oder den Erwartungen der Marktteilnehmer niederschlagen. Die abstrakte Erwartung eines zukünftigen „Silver Tsunami“ rechtfertigt dagegen keinen pauschalen demografischen Wertabschlag.
Auch deshalb bleiben die tatsächlichen Marktdaten entscheidend. Die Gutachterausschüsse leiten aus ihren Kaufpreissammlungen unter anderem Vergleichsfaktoren, Sachwertfaktoren und Liegenschaftszinssätze ab und veröffentlichen regionale Immobilienmarktberichte. Diese Daten bilden die beobachteten Marktverhältnisse der jüngeren Vergangenheit ab und sind für eine sachgerechte Wertermittlung erheblich belastbarer als allgemeine Prognosen über die künftige Bevölkerungsentwicklung.
Meine Einschätzung einer zunehmenden Spreizung ist deshalb eine sachverständige Markterwartung und keine amtliche Preisprognose. Für das konkrete Grundstück bleibt zu untersuchen, wie der jeweilige Teilmarkt tatsächlich reagiert und welche wertrelevanten Eigenschaften das Objekt selbst aufweist. Die amtlichen Immobilienmarktberichte, Bodenrichtwerte und standardisierten Vergleichsmöglichkeiten schaffen dafür wichtige Orientierung; gerade bei älteren, atypischen oder stark modernisierungsbedürftigen Gebäuden ersetzen sie jedoch keine objektbezogene Betrachtung.
Genau hier kann ein Verkehrswertgutachten ansetzen. Für Eigentümer und Erben schafft es eine nachvollziehbare Grundlage für Verkauf, Vermögensauseinandersetzungen oder steuerliche Fragestellungen. Für Käufer kann eine sachverständige Wertermittlung helfen, zwischen einem tatsächlich günstigen Objekt und einem lediglich niedrigen Angebotspreis zu unterscheiden.
Je stärker sich der Markt künftig nach Lage, Zustand und Investitionsbedarf ausdifferenziert, desto weniger aussagekräftig werden pauschale Quadratmeterpreise. Entscheidend ist dann nicht, was „ein Haus in Kassel“ durchschnittlich kostet, sondern welchen Preis der konkrete Markt für das konkrete Grundstück zum jeweiligen Stichtag erwarten lässt – und warum.
Das Baujahr ist eine wichtige, aber grobe Information. Es ordnet ein Gebäude einer typischen Bauweise, Materialwelt und technischen Epoche zu. Es beantwortet jedoch nicht, wie lange das konkrete Gebäude wirtschaftlich noch sinnvoll genutzt werden kann. Ein Haus aus dem Jahr 1965 kann nach umfassender Modernisierung eine deutlich bessere Marktstellung besitzen als ein formal jüngeres Gebäude mit Feuchteschäden, veralteter Technik und erheblichem Investitionsstau.
In der Immobilienwertermittlung bezeichnet die Restnutzungsdauer die Zahl der Jahre, in denen eine bauliche Anlage bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich genutzt werden kann. Sie wird nach § 4 Abs. 3 ImmoWertV zwar regelmäßig aus dem Unterschied zwischen Gesamtnutzungsdauer und Gebäudealter abgeleitet. Dabei sind aber die individuellen Gegebenheiten des konkreten Gebäudes zu berücksichtigen. Durchgeführte Instandsetzungen und Modernisierungen können die Restnutzungsdauer verlängern; unterlassene Instandhaltung kann sie verkürzen.
Damit beschreiben Baujahr und Restnutzungsdauer zwei unterschiedliche Ebenen. Das Baujahr ist eine historische Tatsache. Die Restnutzungsdauer ist eine gegenwartsbezogene wirtschaftliche Einschätzung.
Ein Gebäude aus dem Jahr 1970 ist im Jahr 2026 rechnerisch 56 Jahre alt. Daraus folgt weder, dass es wirtschaftlich nahezu verbraucht ist, noch dass es ohne größere Investitionen problemlos weitere Jahrzehnte genutzt werden kann. Entscheidend ist, was während dieser 56 Jahre mit dem Gebäude geschehen ist.
Bei älteren Wohngebäuden gewinnt dabei auch der energetische Zustand an Bedeutung. Das Gebäudeenergiegesetz (GEG) trägt seit dem 29. Juli 2026 nach seiner jüngsten Novellierung die Bezeichnung Gebäudemodernisierungsgesetz (GModG). Das Regelwerk enthält weiterhin Anforderungen an Energiebedarf, Wärmedämmung und Anlagentechnik, während insbesondere das Heizungsrecht geändert beziehungsweise technologieoffener ausgestaltet wurde.
Für Käufer ist deshalb nicht allein entscheidend, ob eine vorhandene Heizung heute noch funktioniert. Ebenso relevant sind der energetische Zustand der Gebäudehülle, mögliche spätere Investitionen, langfristige Betriebskosten und die Frage, welche technische Lösung zum konkreten Gebäude passt. Pauschale Aussagen wie „Bei jedem Eigentümerwechsel muss sofort komplett saniert werden“ sind ebenso wenig hilfreich wie die umgekehrte Annahme, der energetische Zustand spiele inzwischen keine Rolle mehr.
Energetische Modernisierung wirkt dabei in beide Richtungen. Sie verursacht zunächst Investitionskosten, kann zugleich aber Betriebskosten senken, die Nutzbarkeit verbessern und die Marktgängigkeit eines Gebäudes erhöhen. Eine einzelne neue Heizungsanlage macht noch kein vollständig modernisiertes Gebäude. Umgekehrt kann ein sinnvoll abgestimmtes Maßnahmenpaket dazu beitragen, ein deutlich älteres Haus langfristig konkurrenzfähig zu halten.
Aus der Bewertungspraxis: Gerade bei älteren Eigenheimen begegnen mir beide Extreme. Es gibt Gebäude, deren wirtschaftlicher Zustand durch kontinuierliche Instandhaltung und sinnvolle Modernisierungen erheblich besser ist als das Baujahr zunächst vermuten lässt. Daneben stehen teilweise deutlich jüngere Immobilien, bei denen über Jahre aufgeschobene Maßnahmen bereits einen erheblichen wirtschaftlichen Handlungsbedarf ausgelöst haben.
Bei vermieteten beziehungsweise zur Einkünfteerzielung genutzten Immobilien besitzt die tatsächliche Nutzungsdauer zusätzlich eine steuerliche Bedeutung. § 7 Abs. 4 Satz 2 EStG eröffnet die Möglichkeit, anstelle der typisierten gesetzlichen Gebäudeabschreibung eine kürzere tatsächliche Nutzungsdauer zugrunde zu legen, wenn diese entsprechend nachgewiesen wird.
Dabei sind die Restnutzungsdauer im Sinne der Immobilienwertermittlung und die tatsächliche Nutzungsdauer im steuerlichen Sinne nicht schlicht gleichzusetzen. Die immobilienwirtschaftlichen Modelle können eine geeignete methodische Grundlage bilden; für den steuerlichen Nachweis kommt es jedoch auf die individuellen technischen und wirtschaftlichen Verhältnisse des konkreten Gebäudes an.
Der Bundesfinanzhof hat bereits 2021 klargestellt, dass dafür nicht zwingend ein bestimmtes Bausubstanzgutachten vorgeschrieben werden kann. Steuerpflichtige dürfen sich grundsätzlich einer sachverständigen Methode bedienen, die im konkreten Einzelfall geeignet ist, den erforderlichen Nachweis zu führen.
Im Urteil vom 23. Januar 2024 hat der BFH diese Linie weiter präzisiert. Eine bloße schematische Übernahme der modellhaften Restnutzungsdauer aus der ImmoWertV genügt danach nicht. Erforderlich ist eine sachverständige Begutachtung, die sich mit den individuellen Gegebenheiten des Objekts – insbesondere mit Instandsetzungen, Modernisierungen und unterlassener Instandhaltung – auseinandersetzt. Die vom Finanzgericht zugrunde gelegte tatsächliche Restnutzungsdauer von 19 Jahren beanstandete der BFH revisionsrechtlich insoweit nicht.
Auch die zwischenzeitlich restriktivere Verwaltungsauffassung hat sich verändert. Das Bundesministerium der Finanzen hob sein Schreiben vom 22. Februar 2023 zur kürzeren tatsächlichen Nutzungsdauer mit Schreiben vom 1. Dezember 2025 ausdrücklich wieder auf.
Ein Restnutzungsdauergutachten ist deshalb aber kein Instrument, mit dem beliebig eine möglichst niedriger Restnutzungsdauer „produziert“ werden kann. Es muss das konkrete Gebäude untersuchen, Modernisierungen und Instandhaltungszustand nachvollziehbar würdigen und die tatsächliche wirtschaftliche Nutzbarkeit sachverständig herleiten. Ob daraus im Einzelfall eine kürzere steuerliche Nutzungsdauer folgt, hängt vom Objekt ab; die steuerlichen Konsequenzen sind mit dem jeweiligen steuerlichen Berater abzustimmen.
Gerade hier schließt sich der Kreis zum „Silver Tsunami“. Viele Gebäude, die in den kommenden Jahren übertragen, vererbt oder verkauft werden, werden ein vergleichsweise hohes Alter haben. Sie werden deshalb aber nicht automatisch dieselbe Restnutzungsdauer besitzen. Manche wurden über Jahrzehnte fortlaufend modernisiert, andere weisen einen erheblichen Investitionsstau auf. Genau diese Fälle voneinander zu unterscheiden, ist Aufgabe einer objektbezogenen Bewertung.
Das nominelle Alter einer Immobilie bleibt also relevant. Entscheidend ist jedoch, was in diesen Jahren mit dem Gebäude geschehen ist – und wie lange es unter den heutigen Bedingungen noch wirtschaftlich sinnvoll genutzt werden kann.
"Es kimmet alszus annersder alswie mer dennged."
Die geburtenstarken Jahrgänge werden älter und in den kommenden Jahren dürften dadurch mehr Immobilien infolge von Erbfällen, Umzügen in kleinere Wohnungen, Pflegebedürftigkeit oder anderem Finanzbedarf auf den Markt gelangen oder innerhalb der Familien weitergegeben werden.
Für eine plötzlich hereinbrechende, flächendeckende Verkaufswelle spricht jedoch wenig.
Die geburtenstarken Jahrgänge altern nicht gleichzeitig. Viele Menschen bleiben bis ins hohe Alter im eigenen Zuhause. Ein erheblicher Teil der Immobilien wird nach einem Erbfall innerhalb der Familie gehalten, selbst genutzt oder vermietet. Und selbst wenn das Verkaufsangebot zunimmt, bedeutet dies noch nicht, dass alle Teilmärkte gleichermaßen betroffen sind.
Für Kassel kommt hinzu, dass die Stadt als Oberzentrum, Hochschul-, Verwaltungs- und Arbeitsstandort eine vergleichsweise breite Nachfragebasis besitzt. Die aktuelle hessische Bevölkerungsvorausberechnung erwartet für die Stadt bis 2050 lediglich einen Rückgang um 0,7 Prozent. Auch deshalb erscheint für den städtischen Markt eine stärkere Ausdifferenzierung plausibler als ein allein demografisch ausgelöster Einbruch.
Im Umland wird die Entwicklung stärker vom jeweiligen Standort abhängen. Gute Erreichbarkeit, Infrastruktur, Arbeitsplätze und lokale Bindungen können auch kleinere Gemeinden stabilisieren. Größerer Druck ist vor allem dort zu erwarten, wo mehrere Faktoren zusammenkommen: eine ältere Eigentümerstruktur, eine geringere Zahl potenzieller Käufer, periphere Lage und ein Gebäudebestand mit erheblichem Investitionsbedarf.
Der Markt dürfte deshalb weniger durch einen einheitlichen Preissturz als durch eine schärfere Sortierung geprägt werden. Gut gelegene, funktionale und modernisierte Immobilien können sich weiterhin vergleichsweise gut behaupten. Objekte mit ungünstiger Lage, hohem Sanierungsbedarf oder aufgeschobener Instandhaltung werden stärker mit anderen Angeboten konkurrieren und sich gegebenenfalls deutlicher über den Preis definieren müssen.
Für jüngere Haushalte eröffnet das durchaus Chancen. Mehr Auswahl und moderaterer Preisdruck können den Zugang zum Wohneigentum erleichtern. Ein um fünf oder zehn Prozent niedrigerer Kaufpreis beseitigt aber weder Erwerbsnebenkosten noch Finanzierungskosten oder den teilweise erheblichen Investitionsbedarf älterer Häuser. Ein günstigeres Objekt ist deshalb nicht automatisch ein erschwingliches Objekt.
Für Eigentümer, Erben und Käufer wird in einem solchen Markt vor allem eines wichtiger: genauer hinzusehen. Welcher Teilmarkt ist betroffen? Wie marktgängig ist das konkrete Gebäude? Welche Investitionen stehen an? Wie ist sein Zustand im Verhältnis zum Kaufpreis einzuschätzen?
Die entscheidende Frage lautet künftig damit weniger:
„Ist dieses Haus alt?“
sondern vielmehr:
„Ist der geforderte Preis angesichts von Lage, Zustand, Restnutzungsdauer und notwendigem Kapitalaufwand angemessen?“
Der Begriff „Silver Tsunami“ ist damit ein einprägsames Schlagwort, für die Kasseler Region aber eine wahrscheinlich zu dramatische Prognose. Zu erwarten ist eher ein demografischer Wellengang: langsam, regional unterschiedlich und in einzelnen Teilmärkten durchaus spürbar – aber keine große Welle, die den Immobilienmarkt unterschiedslos hinwegspült.
Un nu her ich uff zu gaagen.
✦Transparenzhinweis zur Arbeitsweise
Bei Strukturierung, Recherche und sprachlicher Ausarbeitung dieses Beitrags wurden KI-gestützte Werkzeuge eingesetzt. Sämtliche Aussagen, Quellen, Bewertungen und Schlussfolgerungen wurden von mir fachlich geprüft, redaktionell bearbeitet und verantwortet.
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.